支付宝里绑定了建设银行卡的,可以留意两个满 1000 元减 2 元的小立减:一个用于信用卡还款,另一个用于支付宝收款码付款。单笔省得不多,但本来就有大额还款或正常付款需求时,顺手选对付款卡即可。
这次能用在哪两类交易
| 交易场景 | 门槛 | 立减额度 | 共享频次 |
|---|---|---|---|
| 支付宝信用卡还款 | 单笔满 1000 元 | 减 2 元 | 约每周 1 次 |
| 支付宝收款码付款 | 单笔满 1000 元 | 减 2 元 | 约每周 2 次 |
两项权益都围绕“建行卡绑定支付宝、单笔达到 1000 元”展开。适合本来就有信用卡账单、房租、家电或其他合规大额付款的人;为了 2 元特意凑交易,没有必要。
支付宝还信用卡怎么用
- 打开信用卡还款:在支付宝内进入信用卡还款,选好需要偿还的信用卡。
- 确认金额:单笔还款金额达到 1000 元或以上,再进入付款确认页。
- 选择已绑定的建行卡:不要沿用默认付款方式,主动切换到建设银行卡。
- 看清减免再提交:付款页应显示对应的立减信息;没有出现就不要把它当作已经享受。
这条路径的价值在于还款本来就是刚需操作。若账单不足 1000 元,不建议为了触发优惠提前制造不必要的还款安排。
收款码付款怎么用
第二项对应的是支付宝收款码付款。日常在商户处扫码、订单本身金额达到 1000 元时,付款前把支付方式切成已绑定的建行卡,重点仍是确认结算页是否出现“满 1000 减 2”的减免。
这里适合真实消费场景,例如装修尾款、设备采购或其他本来就需要走支付宝收款码的大额付款。不建议通过互转、拆单或非真实交易来凑优惠,既不划算,也可能让付款失败或触发风控。
为什么同样满1000却没有立减
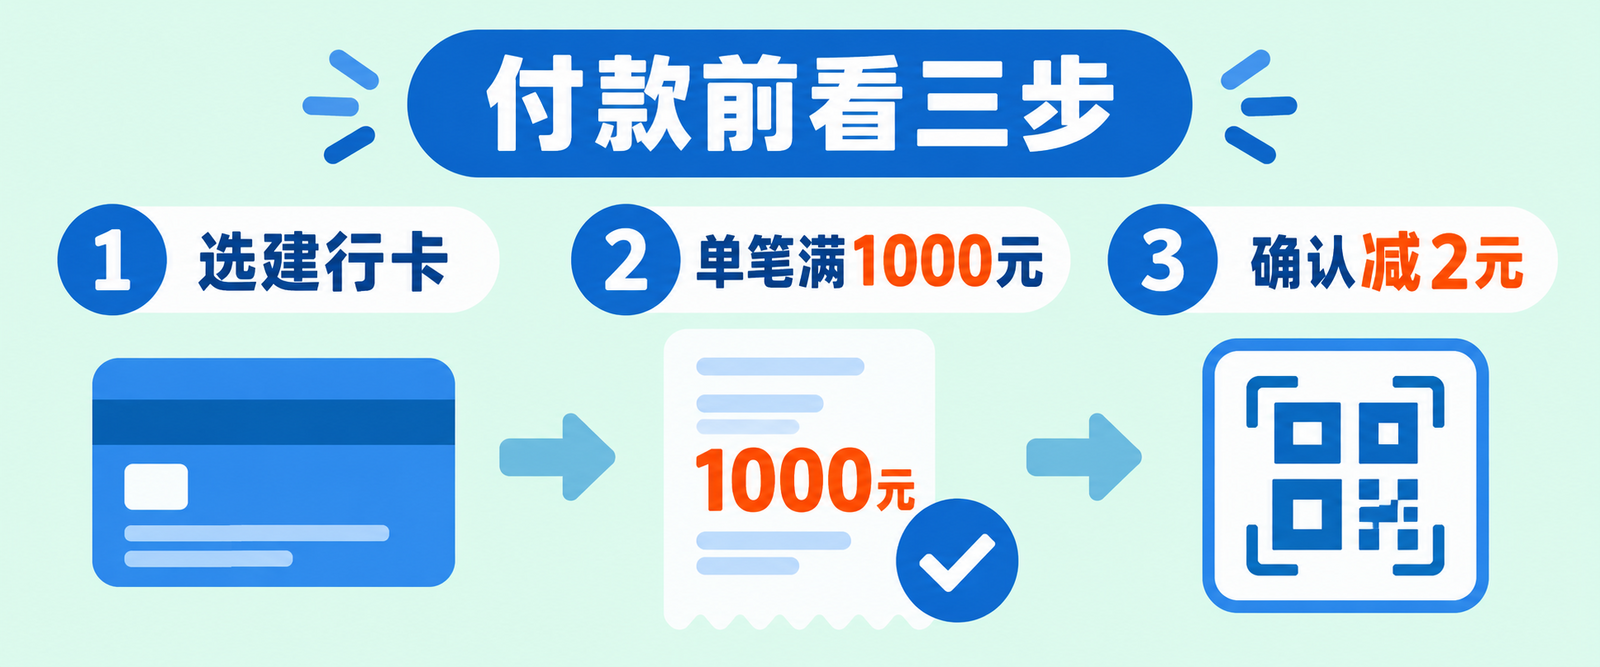
先看三处:第一,当前付款卡是否确实是建设银行卡;第二,金额是否为单笔满 1000 元,而不是多笔累计;第三,付款确认页有没有显示减免。两个路径的频次并不相同,信用卡还款约每周一次,收款码付款约每周两次;已经用完当周次数时,页面通常不会再给出立减。
不同账户看到的活动状态也可能不同。最省事的判断方法不是反复试付,而是在最终提交前查看订单优惠栏:有明确减免再继续,没有就按原本需求决定是否付款。
适合怎么安排
有1000元以上信用卡还款或收款码付款需求时,可以在结算页查看建行卡优惠。按自己当周可用次数使用即可,不必为了多减几元增加交易。
常见问题
必须绑定哪种建行卡吗?
先以支付宝付款页可选择的建设银行卡和活动提示为准,提交前确认减免已显示。
可以把1000元拆成几笔提现吗?
不可以。规则看的是单笔金额,拆单不会把多笔合并计算。
立减会自动到账吗?
它属于付款时直接减免,不是付款后再返现;结算页显示的应付金额才是最直观的核对位置。
